TradeIndonesia.co.id – Memilih metode pembayaran untuk transaksi ekspor bukan sekadar soal kenyamanan atau biaya – keputusan ini menentukan eksposur terhadap risiko kredit, arus kas, beban administrasi, dan kepatuhan dokumen. Artikel ini menjelaskan perbedaan utama antara Letter of Credit (LC), Telegraphic Transfer/Wire Transfer(T/T), dan open account; kapan masing-masing lebih tepat digunakan; risiko utama serta langkah mitigasinya; dan checklist dokumen praktis bagi eksportir.
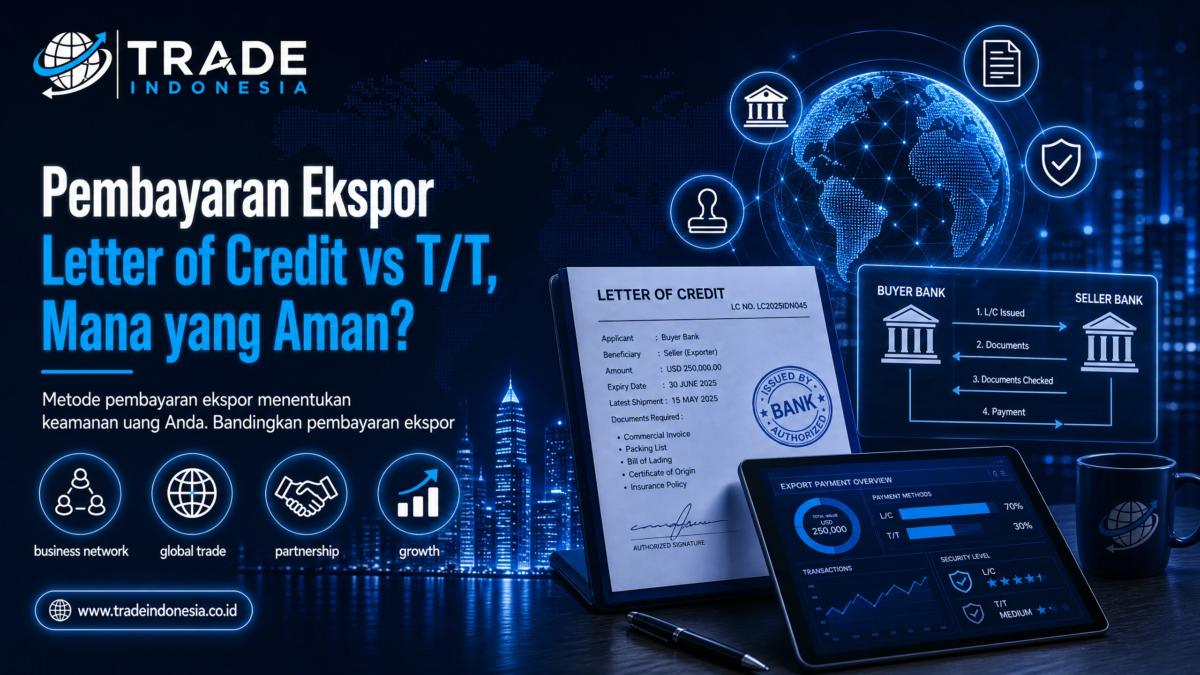
Pembayaran Ekspor: Letter of Credit (LC) vs Telegraphic Transfer (T/T), Mana yang Aman?
Apa itu Letter of Credit (LC) dan T/T secara ringkas
- Letter of Credit (LC): Merupakan instrumen perbankan di mana bank pembeli (issuing bank) mengeluarkan komitmen untuk membayar eksportir bila dokumen yang ditentukan dalam LC dipresentasikan sesuai syarat. LC dapat bersifat irrevocable atau revocable, serta bisa dikonfirmasi (confirmed) atau tidak (unconfirmed); perbedaan ini memengaruhi tingkat jaminan pembayaran dan risiko yang ditanggung eksporter. Prinsip pemeriksaan dokumen LC dan banyak praktik perdagangan diatur oleh pedoman internasional terkait documentary credits.
- T/T (Telegraphic Transfer / wire transfer): Merupakan instruksi transfer dana antarbank yang diinisiasi oleh pembeli. T/T bisa dilakukan sebagai pembayaran penuh sebelum pengiriman, pembayaran di muka sebagian, atau pelunasan setelah pengiriman. Kecepatan T/T relatif tinggi, tetapi T/T tidak memberi jaminan bank atas kebenaran dokumen pengiriman maupun pembayaran selain bukti transfer itu sendiri.
Prinsip dasar pemilihan metode
Pilihan antara LC, T/T, dan open account harus mempertimbangkan: profil pembeli (baru atau teruji), nilai transaksi terhadap arus kas perusahaan, kompleksitas dokumen atau sertifikat yang dibutuhkan, stabilitas sistem perbankan negara pembeli, serta kapasitas administrasi internal untuk menyiapkan dokumen yang sesuai.
Kapan memilih LC, T/T, atau open account
Gunakan LC ketika:
- Pembeli merupakan pelanggan baru atau belum teruji kredibilitasnya.
- Nilai transaksi material bagi arus kas perusahaan sehingga risiko non-pembayaran tidak dapat ditanggung.
- Diperlukan verifikasi dokumen kompleks atau sertifikat pihak ketiga (mis. sertifikat asal, sertifikat mutu, atau dokumen kepabeanan) yang menjadi syarat pembayaran.
- Negara pembeli memiliki risiko politik atau pembatasan transfer yang signifikan.
Pada konteks tersebut, jenis LC yang dikonfirmasi (confirmed LC) sering direkomendasikan karena bank lokal eksportir menambahkan komitmen bayar sehingga mengurangi risiko transfer/risiko bank pembeli.
Pilih T/T apabila:
- Hubungan antara eksportir dan pembeli sudah mapan dan dapat dipercaya.
- Eksportir membutuhkan likuiditas cepat dan bersedia mengambil risiko kredit pembeli.
- Barang dan dokumen tidak memerlukan verifikasi pihak ketiga yang rumit.
Open account sesuai untuk relasi jangka panjang di mana eksportir memiliki sistem manajemen kredit yang kuat, atau ketika pembeli menggunakan asuransi kredit dagang atau guarantor pihak ketiga.
Perbandingan risiko, biaya, dan kecepatan
Secara umum, LC menawarkan tingkat keamanan lebih tinggi untuk eksportir dibanding T/T atau open account karena adanya peran bank dalam memverifikasi kepatuhan dokumen dan komitmen pembayaran, namun LC juga membawa biaya bank yang lebih tinggi serta kebutuhan kepatuhan administrasi yang ketat. T/T lebih cepat dan murah tetapi menempatkan risiko kredit pada eksportir kecuali pembayaran dilakukan sebelum pengapalan. Open account memberi keuntungan cash flow bagi pembeli namun meningkatkan beban monitoring piutang bagi eksportir.
Risiko utama tiap metode dan cara mitigasinya
Risiko dan mitigasi pada LC
- Risiko utama: Penolakan pembayaran (rejection) akibat discrepancy – ketidaksesuaian kecil pada dokumen dibandingkan kriteria LC. Penilaian dokumen oleh bank biasanya ketat dan berfokus pada kesesuaian formal dokumen dengan ketentuan LC.
- Mitigasi praktis:
– Telaah syarat LC pada draft LC sedini mungkin; minta bank penjelasan tertulis atas setiap butir dokumenter.
– Gunakan checklist dokumen internal yang rinci dan lakukan pra-check atau mock presentation sebelum submission ke bank.
– Pertimbangkan meminta LC confirmed bila bank pembeli atau negara pembeli dinilai berisiko.
– Libatkan forwarder, agen dokumen, atau konsultan trade finance berpengalaman untuk memastikan bill of lading, invoice, sertifikat asal, dan dokumen kepabeanan sesuai persyaratan.
Risiko dan mitigasi pada T/T
- Risiko utama: Non-pembayaran, pembatalan instruksi transfer, atau fraud (contoh: instruksi pembayaran palsu/penyadapan komunikasi).
- Mitigasi praktis:
– Verifikasi instruksi pembayaran melalui saluran resmi yang sudah dikonfirmasi (telepon ke nomor terdaftar pada kontrak, bukan hanya email).
– Minta pembayaran muka atau gunakan mekanisme escrow kalau memungkinkan.
– Simpan seluruh bukti komunikasi dan transaksi sebagai dokumentasi jika diperlukan tindakan pemulihan.
– Kombinasikan dengan asuransi pengiriman untuk risiko fisik barang.
Risiko dan mitigasi pada open account
- Risiko utama: Eksportir menanggung full credit risk sampai pembayaran diterima.
- Mitigasi praktis:
– Lakukan credit check terhadap pembeli dan tetapkan limit kredit.
– Pertimbangkan penggunaan asuransi kredit ekspor atau garansi bank/third-party.
– Terapkan syarat pembayaran bertahap dan monitoring piutang aktif.
Catatan regulasi dan kepabeanan
Persyaratan kepabeanan, ketentuan pajak, dan aturan pembayaran lintas negara berbeda antar yurisdiksi dan dapat berubah; pastikan verifikasi terhadap aturan bea masuk, dokumen SKA, dan klasifikasi HS Code melalui otoritas setempat. Untuk regulasi kepabeanan di Indonesia, portal resmi Direktorat Jenderal Bea dan Cukai adalah sumber rujukan yang penting. Untuk aspek aturan LC dan documentary credits, rujuk pedoman internasional serta publikasi resmi dari institusi terkait seperti ICC.
Checklist dokumen dan langkah praktis sebelum menentukan metode pembayaran
Berikut daftar periksa yang bisa dipakai eksportir untuk meminimalkan risiko dan mempercepat proses:
- Verifikasi legalitas dan identitas pembeli (KYC): nama resmi, nomor registrasi, alamat, serta referensi bank dan bisnis.
- Pemeriksaan reputasi pembeli dan histori pembayaran: gunakan database credit trade atau referensi bank.
- Nilai transaksi terhadap arus kas: jika signifikan, pertimbangkan LC atau pembayaran bertahap.
- Status pembeli (baru atau existing): pembeli baru biasanya membutuhkan jaminan lebih kuat (LC/DP T/T).
- Kapasitas internal menyiapkan dokumen LC: lakukan simulasi presentasi dokumen sebelum shipment.
- Persyaratan sertifikat/izin ekspor: SKA, sertifikat kesehatan, sertifikat mutu, dsb. Siapkan lebih awal.
- Risiko negara pembeli terhadap transfer/pembayaran: bila tinggi, pilih LC confirmed.
- Penentuan Incoterms yang jelas untuk mendefinisikan pembagian biaya dan risiko.
- Asuransi pengiriman yang sesuai untuk menangani risiko fisik barang.
- Verifikasi HS Code dan persyaratan kepabeanan sebelum pengapalan.
Alur operasional untuk menangani LC (singkat)
- Negosiasi kontrak: cantumkan secara rinci syarat pembayaran, persyaratan dokumen, amount, expiry date, dan port of loading.
- Pembeli meminta banknya menerbitkan LC sesuai kesepakatan.
- Bank pembeli (issuing bank) menerbitkan LC dan mengirimkannya ke advising bank eksportir.
- Eksportir mempersiapkan barang dan dokumen yang diminta dalam LC.
- Eksportir mempresentasikan dokumen ke bank untuk pemeriksaan (documentary presentation).
- Bank menilai dokumen; jika sesuai, pembayaran dilakukan atau diterima melalui diskonto sesuai jenis LC.
- Jika terdapat discrepancy, bank akan menolak atau meminta koreksi—koordinasi cepat diperlukan antara eksportir, forwarder, dan bank untuk solusi.
Peran bank, jenis LC, dan aturan internasional
Bank berperan signifikan sebagai perantara verifikasi dokumen dan/atau pemberi komitmen pembayaran. Jenis LC yang penting diketahui:
- Irrevocable LC: tidak dapat diubah tanpa persetujuan semua pihak; memberikan kepastian lebih bagi eksportir.
- Confirmed LC: bank penerima menambahkan jaminan bayar pada LC sehingga menurunkan risiko bank pembeli atau risiko negara.
- Standby LC: berfungsi lebih sebagai garansi, bukan sebagai alat pembayaran utama dalam sebagian besar transaksi perdagangan.
Praktik pemeriksaan dokumen dan definisi umum diatur dalam pedoman internasional seperti UCP 600 yang diterbitkan oleh ICC; pedoman ini menjadi acuan bank dalam menilai kecocokan dokumen presentasi LC [3]. Sumber tambahan mengenai documentary credits dapat membantu eksportir memahami terminologi dan best practice dalam presentasi dokumen.
Integrasi dengan aspek lain dalam proses ekspor
- Incoterms: Pastikan Incoterms 2020 dipahami oleh semua pihak karena menentukan siapa menanggung biaya dan risiko selama proses pengiriman.
- Kepabeanan dan HS Code: Pastikan dokumen ekspor konsisten dengan persyaratan bea cukai dan klasifikasi HS Code.
- Asuransi: Gunakan asuransi pengiriman yang sesuai untuk melindungi nilai barang jika pembayaran tertunda atau terjadi klaim kerusakan.
- Sertifikasi produk dan SKA: Siapkan semua sertifikat yang diminta pembeli atau otoritas impor jauh hari sebelum pengapalan.
Contoh praktis (ilustratif)
- Eksportir A menerima pesanan dari pembeli baru untuk peralatan teknik; karena belum ada rekam jejak, eksportir mengharuskan irrevocable LC dengan konfirmasi bank lokal untuk mengurangi risiko non-pembayaran.
- Eksportir B telah lama bekerja sama dengan pembeli regional; mereka sepakat T/T dengan pembayaran muka sebagian agar eksportir tetap menjaga arus kas.
- Eksportir C melayani jaringan distributor tepercaya; open account diberlakukan dengan limit kredit dan asuransi kredit eksternal.
Rangkuman tindakan yang bisa segera diterapkan
- Selalu minta draft LC sedini mungkin dan lakukan review detail syarat dokumenter.
- Gunakan checklist dokumen internal dan lakukan simulasi presentasi dokumen.
- Jika memutuskan T/T, terapkan mekanisme verifikasi instruksi pembayaran dan pertimbangkan DP untuk transaksi baru.
- Untuk relasi jangka panjang, pertimbangkan open account dengan limit kredit, pemeriksaan kredit berkala, dan/atau asuransi kredit ekspor.
- Selalu konfirmasi persyaratan kepabeanan, sertifikat asal, dan klasifikasi HS lewat otoritas resmi sebelum pengapalan.
Catatan: informasi mengenai aturan internasional LC dan praktik documentary credits dapat ditemukan pada publikasi ICC serta materi edukasi terkait documentary credits.
FAQ
Q1: Apa perbedaan utama antara LC dan T/T?
LC adalah instrumen perbankan yang memberikan komitmen pembayaran dari bank berdasarkan pemenuhan dokumen; memberikan jaminan lebih kuat bagi eksportir. T/T adalah transfer dana langsung yang lebih cepat namun bergantung pada itikad dan kapasitas pembayaran pembeli.
Q2: Apakah LC selalu menghilangkan semua risiko bagi eksportir?
Tidak. LC mengurangi risiko non-pembayaran tetapi tidak mengeliminasi risiko ketidaksesuaian dokumen (discrepancy), fraud dokumen, atau risiko politik/transfer. Kepatuhan dokumen tetap krusial dan bank menilai dokumen secara ketat.
Q3: Bisakah saya meminta kombinasi metode pembayaran (misalnya sebagian T/T dan sebagian LC)?
Ya. Kombinasi umum adalah pembayaran muka T/T untuk sebagian nilai dan saldo dijamin oleh LC. Semua ketentuan harus dituangkan dalam kontrak penjualan dan disepakati oleh bank/mitra.
Q4: Apa yang harus saya lakukan jika bank menolak dokumen pada LC?
Minta penjelasan tertulis mengenai discrepancy dari bank, koordinasikan perbaikan dokumen dengan forwarder atau issuer sertifikat, dan bila perlu konsultasikan dengan penasihat trade finance atau hukum untuk langkah selanjutnya.
Q5: Di mana saya bisa mempelajari aturan resmi tentang LC?
Sumber resmi seperti International Chamber of Commerce (ICC) menyediakan pedoman dan aturan seperti UCP 600; untuk praktik tata niaga dan documentary credits, materi akademi dan publikasi ICC juga menjadi rujukan yang baik.
Kesimpulan singkat: Untuk transaksi dengan pembeli baru, nilai besar, atau negara/ bank pembeli berisiko, LC-terutama LC yang dikonfirmasi-memberi perlindungan yang lebih baik meskipun menambah biaya dan kompleksitas dokumen. Untuk mitra tepercaya dan kebutuhan likuiditas cepat, T/T bisa dipilih dengan mitigasi seperti DP dan verifikasi instruksi. Open account cocok untuk hubungan jangka panjang dengan manajemen kredit yang baik. Pada semua pilihan, persiapkan checklist dokumen, koordinasi dengan bank dan forwarder, serta konfirmasi aturan kepabeanan dan sertifikasi melalui otoritas resmi sebelum pengapalan.
Catatan: Peraturan perpajakan, persyaratan kepabeanan, dan praktik perbankan internasional dapat berubah; untuk transaksi bernilai besar atau berisiko, periksa portal resmi dan dapatkan nasihat profesional (bankir, konsultan perdagangan, atau penasihat hukum) terlebih dahulu.
Referensi
- https://academy.iccwbo.org/international-trade/article/documentary-credits-rules-guidelines-terminology/ — ICC Academy — Documentary Credits
- https://www.beacukai.go.id/ — Direktorat Jenderal Bea dan Cukai – Indonesia
- https://iccwbo.org/publication/ucp-600/ — ICC — UCP 600